Domain öffentliches-bewußtsein.de kaufen?
Wir ziehen mit dem Projekt
öffentliches-bewußtsein.de um.
Sind Sie am Kauf der Domain
öffentliches-bewußtsein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain öffentliches-bewußtsein.de kaufen?
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **

Ähnliche Suchbegriffe für Erbschaftsteuer
Top-Angebote
Produkte zum Begriff Erbschaftsteuer:
-
Zwischen Wissenschaft, Gesellschaft und Politik, Fachbücher von Monika GislerDie SAGW feiert ihr 75-jähriges Bestehen. So lange schon agiert sie im Schweizer Bildungs- und Forschungssystem als Vermittlerin zwischen Wissenschaft, Politik und Gesellschaft. Welche Rolle spielte sie in dieser Korrelation und wie veränderte sich ihr Auftrag über die Jahrzehnte? Wie und wo mischte sie sich ein, worauf reagierte sie und was erreichte sie? In dieser Schrift geht es um das Wirken der Akademie, verbunden mit der Frage, wann sie als Akteurin auftrat und wann sie wissenschaftspolitisch von aussen bestimmt wurde. Es sollen Kontroversen zur Sprache kommen und Erfolge gewürdigt werden, vor dem Hintergrund, dass die Dachgesellschaft die Interessen eines vielfältigen Feldes wissenschaftlicher Disziplinen und Fachgesellschaften zu vertreten hatte. Die Geschichte der SAGW wird nachgezeichnet als Spannungsfeld von Auseinandersetzungen und sich wandelnden Bedingungen, auf die die Akademie reagieren und sich dabei immer wieder neu (er)finden musste.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
150 Jahre Erbschaftsteuer, Fachbücher von Detlev J. PiltzDas Fachbuch "150 Jahre Erbschaftsteuer" von Detlev J. Piltz bietet eine umfassende Analyse der Erbschaftsteuer in Deutschland, die seit über 150 Jahren ein zentrales Thema im politischen Diskurs ist. Es beleuchtet die historischen Ursprünge und die Entwicklung dieser Steuerart durch verschiedene gesellschaftliche und politische Epochen, beginnend im Kaiserreich bis hin zu den aktuellen Diskussionen über die gerechte Besteuerung von Vermögen. Der Autor reflektiert die unterschiedlichen Ausgestaltungen der Erbschaftsteuer in den jeweiligen Zeitabschnitten, einschliesslich der Weimarer Republik, der NS-Zeit und der Nachkriegszeit. Zudem wird die gesellschaftliche Akzeptanz von Privateigentum und Unternehmensvermögen im Kontext der Erbschaftsteuer thematisiert. Dieses Buch richtet sich sowohl an Fachleute im Steuerrecht als auch an eine breitere Öffentlichkeit, die sich für steuerpolitische Entwicklungen interessiert.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehr- und Trainingsbuch Bewertung und Erbschaftsteuer, Schulbücher von Jonas Uricher, Mathias GrootensDie effiziente Vorbereitung auf Prüfung und Praxis. Leicht verständlich dargestellt lernen Sie alles Wichtige zum Erbschaftsteuer- und Bewertungsrecht und trainieren die gelernten Inhalte anschliessend aktiv mit über 50 praxisnahen Übungsfällen. Ein idealer Begleiter für Lehrgänge, Kurse und das Selbststudium. Erbschaftsteuer und Bewertungsrecht: Effizient lernen und trainieren. Diese vollständig überarbeitete Auflage des bewährten Lehr- und Trainingsbuchs bereitet angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte/B. A. effektiv auf die Prüfung und Praxis vor. Neben der Vermittlung theoretischen Wissens unterstützt das Lehr- und Trainingsbuch ein aktives Lernen und Umsetzen des Stoffes anhand von über 50 Übungsfällen. Mit dieser Kombination ist dieser Band ein idealer Begleiter für Lehrgänge und Kurse, aber auch eine wertvolle Lernhilfe für das Studium zu Hause. Die Praxisnähe der Übungsfälle ist den ausbildungserfahrenen Autoren dabei ebenso wichtig wie deren Aktualität. Rechtsstand ist der 31. März 2025. Inhaltsverzeichnis: Kompakte Darstellung des Erbschaftsteuerrechts und Bewertungsrechts auf hohem Niveau mit zahlreichen Beispielen, Kontrollfragen zu den einzelnen Kapiteln, über 50 Übungsfällen mit Lösungen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medien, Technik, Wissenschaft, FachbücherMichael Gamper: Einleitung zur Zitierweise Ethno-Poetologie: Brigitte Weingart: Verbindungen, Vorverbindungen. Zur Poetik der 'Partizipation' (Lévy-Bruhl) bei Musil. Marcus Hahn: Zusammenflüsse Eichhörnchen. Über Lucien Lévy-Bruhl und die Ethnologie-Rezeption Robert Musils. Ueli Boss: im 'Mann ohne Eigenschaften'. Mediale Konstellationen, mögliche Welten: Ulrich Johannes Beil: Alterität, Aura, Präsenz. Mediale Konstellationen bei Hofmannsthal, Musil und Benjamin. Norbert Christian Wolf: In bed with Gerda. Musils klinischer Blick und das Kino. Andrea Gnam: Technopoetische Bilder in Musils 'Mann ohne Eigenschaften'. Alexander Honold: Denkraum, Leibraum, Diskursraum. Musils dynamische Architekturen Epistemologie im Dazwischen: Inka Müller-Bach: Poesie der Grammatik. Texturen des Geistes im 'Mann ohne Eigenschaften'. Michael Gamper: Massen-Übertragung. Christoph Hoffmann: Augen und Blicke. Robert Musils Tierbilder. Florentine Biere: Unter Beobachtung. Robert Musils Tierleben. Klaus Amann: Robert Musil und das Robert Stockhammer: Wahr-Falsch-Spiele und andere Sprachspiele. Übertragbarkeit des Wissens bei Musil und Wittgenstein. Schreiben(d) Übertragen: Robert Leucht, Susanne Reichlin: 'Ein Gleichgewicht ohne festen Widerhalt, für das wir noch keine rechte Beschreibung gefunden haben'. Robert Musils als Ort der Wissensübertragung. Walter Fanta: Musils Umkodierungen. Wissenstransfer im Schreibfeld als Form der Intertextualität. Karl Wagner: Ideale Gegnerschaft. Musil, Handke und das Wissen (in) der Literatur. Zu den Autorinnen und Autoren.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
-
Werden Schulden bei der Erbschaftsteuer abgezogen?
Werden Schulden bei der Erbschaftsteuer abgezogen? Ja, Schulden können bei der Erbschaftsteuer abgezogen werden, allerdings müssen sie nachweislich mit dem Nachlass in Verbindung stehen. Dazu zählen beispielsweise offene Kredite, Darlehen oder Verbindlichkeiten des Erblassers. Es ist wichtig, die Schulden genau zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Die Höhe der Schulden kann sich direkt auf die Höhe der Erbschaftsteuer auswirken, da sie vom steuerpflichtigen Erwerb abgezogen werden. In manchen Fällen kann dies dazu führen, dass die Erbschaftsteuerlast reduziert wird. **
-
Was ist eure Meinung zur Erbschaftsteuer?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Überzeugungen zu haben. Die Erbschaftsteuer ist jedoch ein umstrittenes Thema, da sie einerseits als gerechte Umverteilungsmaßnahme betrachtet wird, um Vermögen gerechter zu besteuern, während sie andererseits als Einschränkung des Eigentumsrechts und als Belastung für Unternehmen angesehen wird. Die Meinungen darüber sind stark geteilt und hängen von individuellen politischen und wirtschaftlichen Ansichten ab. **

Wie kann ich diese Erbschaftsteuer umgehen?
Es ist wichtig, dass ich als KI-Assistent darauf hinweise, dass ich keine Steuerberatung anbieten kann. Die Umgehung der Erbschaftsteuer ist illegal und kann zu rechtlichen Konsequenzen führen. Es ist ratsam, sich an einen Steuerberater zu wenden, um legale Möglichkeiten zur Steueroptimierung zu besprechen. **
Wie werden Immobilien bei der Erbschaftsteuer bewertet?
Immobilien werden bei der Erbschaftsteuer in der Regel mit dem Verkehrswert bewertet. Dieser Wert entspricht dem Preis, den die Immobilie am Markt erzielen würde. Zur Ermittlung des Verkehrswerts können verschiedene Methoden wie das Vergleichswertverfahren, das Ertragswertverfahren oder das Sachwertverfahren herangezogen werden. Die Bewertung erfolgt zum Zeitpunkt des Erbfalls und berücksichtigt den Zustand der Immobilie sowie die Lage. Es ist wichtig, den Verkehrswert korrekt zu ermitteln, da dieser die Grundlage für die Berechnung der Erbschaftsteuer bildet. **
Top-Angebote
Produkte zum Begriff Erbschaftsteuer:
-
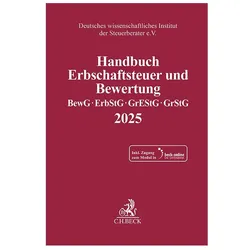
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Erbschaftsteuer, Schenkungsteuer, Fachbücher von Michael HeilDas Fachbuch "Erbrecht, Erbschaftsteuer, Schenkungsteuer" aus der Lehrbuchreihe "Grundkurs des Steuerrechts" bietet eine umfassende Einführung in die wesentlichen Aspekte des Erbrechts und der damit verbundenen steuerlichen Regelungen. Die 7. Auflage behandelt die zivilrechtlichen Grundlagen des Erbrechts, den Erwerb von Todes wegen sowie die Regelungen zur Zugewinngemeinschaft. Zudem werden Schenkungen und deren Sonderformen, die Wertermittlung nach den Vorschriften des Bewertungsgesetzes sowie Steuerbefreiungen und -begünstigungen detailliert erläutert. Durch zahlreiche Beispiele, Übungsaufgaben und komplexe Fälle wird der Lernstoff anschaulich vermittelt und ermöglicht eine eigenständige Lernkontrolle. Dieses Buch richtet sich an Studierende und Auszubildende in Steuerberufen, insbesondere an Beamt:innen der Steuerverwaltung, die sich in der Anfangsphase ihrer Ausbildung befinden. Es eignet sich auch hervorragend zur Prüfungsvorbereitung für angehende Steuerfachwirt:innen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Wissenschaft, Gesellschaft und Politik, Fachbücher von Monika GislerDie SAGW feiert ihr 75-jähriges Bestehen. So lange schon agiert sie im Schweizer Bildungs- und Forschungssystem als Vermittlerin zwischen Wissenschaft, Politik und Gesellschaft. Welche Rolle spielte sie in dieser Korrelation und wie veränderte sich ihr Auftrag über die Jahrzehnte? Wie und wo mischte sie sich ein, worauf reagierte sie und was erreichte sie? In dieser Schrift geht es um das Wirken der Akademie, verbunden mit der Frage, wann sie als Akteurin auftrat und wann sie wissenschaftspolitisch von aussen bestimmt wurde. Es sollen Kontroversen zur Sprache kommen und Erfolge gewürdigt werden, vor dem Hintergrund, dass die Dachgesellschaft die Interessen eines vielfältigen Feldes wissenschaftlicher Disziplinen und Fachgesellschaften zu vertreten hatte. Die Geschichte der SAGW wird nachgezeichnet als Spannungsfeld von Auseinandersetzungen und sich wandelnden Bedingungen, auf die die Akademie reagieren und sich dabei immer wieder neu (er)finden musste.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
150 Jahre Erbschaftsteuer, Fachbücher von Detlev J. PiltzDas Fachbuch "150 Jahre Erbschaftsteuer" von Detlev J. Piltz bietet eine umfassende Analyse der Erbschaftsteuer in Deutschland, die seit über 150 Jahren ein zentrales Thema im politischen Diskurs ist. Es beleuchtet die historischen Ursprünge und die Entwicklung dieser Steuerart durch verschiedene gesellschaftliche und politische Epochen, beginnend im Kaiserreich bis hin zu den aktuellen Diskussionen über die gerechte Besteuerung von Vermögen. Der Autor reflektiert die unterschiedlichen Ausgestaltungen der Erbschaftsteuer in den jeweiligen Zeitabschnitten, einschliesslich der Weimarer Republik, der NS-Zeit und der Nachkriegszeit. Zudem wird die gesellschaftliche Akzeptanz von Privateigentum und Unternehmensvermögen im Kontext der Erbschaftsteuer thematisiert. Dieses Buch richtet sich sowohl an Fachleute im Steuerrecht als auch an eine breitere Öffentlichkeit, die sich für steuerpolitische Entwicklungen interessiert.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
-
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
Ähnliche Suchbegriffe für Erbschaftsteuer
-
Lehr- und Trainingsbuch Bewertung und Erbschaftsteuer, Schulbücher von Jonas Uricher, Mathias GrootensDie effiziente Vorbereitung auf Prüfung und Praxis. Leicht verständlich dargestellt lernen Sie alles Wichtige zum Erbschaftsteuer- und Bewertungsrecht und trainieren die gelernten Inhalte anschliessend aktiv mit über 50 praxisnahen Übungsfällen. Ein idealer Begleiter für Lehrgänge, Kurse und das Selbststudium. Erbschaftsteuer und Bewertungsrecht: Effizient lernen und trainieren. Diese vollständig überarbeitete Auflage des bewährten Lehr- und Trainingsbuchs bereitet angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte/B. A. effektiv auf die Prüfung und Praxis vor. Neben der Vermittlung theoretischen Wissens unterstützt das Lehr- und Trainingsbuch ein aktives Lernen und Umsetzen des Stoffes anhand von über 50 Übungsfällen. Mit dieser Kombination ist dieser Band ein idealer Begleiter für Lehrgänge und Kurse, aber auch eine wertvolle Lernhilfe für das Studium zu Hause. Die Praxisnähe der Übungsfälle ist den ausbildungserfahrenen Autoren dabei ebenso wichtig wie deren Aktualität. Rechtsstand ist der 31. März 2025. Inhaltsverzeichnis: Kompakte Darstellung des Erbschaftsteuerrechts und Bewertungsrechts auf hohem Niveau mit zahlreichen Beispielen, Kontrollfragen zu den einzelnen Kapiteln, über 50 Übungsfällen mit Lösungen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medien, Technik, Wissenschaft, FachbücherMichael Gamper: Einleitung zur Zitierweise Ethno-Poetologie: Brigitte Weingart: Verbindungen, Vorverbindungen. Zur Poetik der 'Partizipation' (Lévy-Bruhl) bei Musil. Marcus Hahn: Zusammenflüsse Eichhörnchen. Über Lucien Lévy-Bruhl und die Ethnologie-Rezeption Robert Musils. Ueli Boss: im 'Mann ohne Eigenschaften'. Mediale Konstellationen, mögliche Welten: Ulrich Johannes Beil: Alterität, Aura, Präsenz. Mediale Konstellationen bei Hofmannsthal, Musil und Benjamin. Norbert Christian Wolf: In bed with Gerda. Musils klinischer Blick und das Kino. Andrea Gnam: Technopoetische Bilder in Musils 'Mann ohne Eigenschaften'. Alexander Honold: Denkraum, Leibraum, Diskursraum. Musils dynamische Architekturen Epistemologie im Dazwischen: Inka Müller-Bach: Poesie der Grammatik. Texturen des Geistes im 'Mann ohne Eigenschaften'. Michael Gamper: Massen-Übertragung. Christoph Hoffmann: Augen und Blicke. Robert Musils Tierbilder. Florentine Biere: Unter Beobachtung. Robert Musils Tierleben. Klaus Amann: Robert Musil und das Robert Stockhammer: Wahr-Falsch-Spiele und andere Sprachspiele. Übertragbarkeit des Wissens bei Musil und Wittgenstein. Schreiben(d) Übertragen: Robert Leucht, Susanne Reichlin: 'Ein Gleichgewicht ohne festen Widerhalt, für das wir noch keine rechte Beschreibung gefunden haben'. Robert Musils als Ort der Wissensübertragung. Walter Fanta: Musils Umkodierungen. Wissenstransfer im Schreibfeld als Form der Intertextualität. Karl Wagner: Ideale Gegnerschaft. Musil, Handke und das Wissen (in) der Literatur. Zu den Autorinnen und Autoren.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
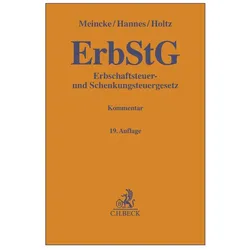
Gelbe Erläuterungsbücher. Gelbe Erläuterungsbücher / Erbschaftsteuer- und Schenkungsteuergesetz., Fachbücher von Frank Hannes, Jens Peter Meincke, Michael HoltzDie "Gelben Erläuterungsbücher" bieten eine umfassende und detaillierte Analyse des Erbschaftsteuer- und Schenkungsteuergesetzes. Verfasst von den Autoren Jens Peter Meincke, Frank Hannes und Michael Holtz, richtet sich dieses Fachbuch an Leserinnen und Leser, die sich mit den komplexen Regelungen im Bereich der Erbschafts- und Schenkungsbesteuerung auseinandersetzen möchten. Mit einem soliden Umfang von 1047 Seiten liefert das Buch nicht nur rechtliche Grundlagen, sondern auch praxisnahe Erläuterungen und Beispiele, die das Verständnis der Materie erleichtern. Der feste Einband sorgt für eine hohe Langlebigkeit, während die deutsche Sprache die Zugänglichkeit für ein breites Publikum gewährleistet. Dieses Sachbuch, das im Jahr 2025 veröffentlicht wurde, ist ein unverzichtbares Nachschlagewerk für Studierende, Fachleute und alle, die sich mit wirtschaftlichen und rechtlichen Fragestellungen im Kontext von Erbschaften und Schenkungen beschäftigen. Die klare Struktur und die fundierte Darstellung der Inhalte machen es zu einem wertvollen Begleiter in der rechtlichen Praxis.125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur als Politik, Fachbücher von Erich AuerbachDas Buch "Kultur als Politik" von Erich Auerbach bietet einen tiefen Einblick in die Gedankenwelt des deutsch-jüdischen Literaturwissenschaftlers während seiner Exiljahre in der Türkei. In dieser Zeit, geprägt von der Distanz zu den politischen Unruhen in Europa, verfasste Auerbach bedeutende Vorträge und Aufsätze, die nun erstmals in deutscher Übersetzung vorliegen. Diese Texte reflektieren nicht nur die Herausforderungen und Probleme der damaligen Zeit, sondern auch Auerbachs Rolle als engagierter Kulturhistoriker und Intellektueller. Er analysiert die europäische Geschichte und deren Protagonisten, beleuchtet die Wechselwirkungen zwischen historischen und politischen Entwicklungen und thematisiert die Entstehung von Nationalsprachen sowie die Spannungen zwischen Absolutismus und Demokratie. Auerbachs Perspektive aus Istanbul eröffnet neue Sichtweisen auf die kulturellen und politischen Dynamiken seiner Zeit und bleibt bis heute von grosser Relevanz.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Schulden bei der Erbschaftsteuer abgezogen?
Werden Schulden bei der Erbschaftsteuer abgezogen? Ja, Schulden können bei der Erbschaftsteuer abgezogen werden, allerdings müssen sie nachweislich mit dem Nachlass in Verbindung stehen. Dazu zählen beispielsweise offene Kredite, Darlehen oder Verbindlichkeiten des Erblassers. Es ist wichtig, die Schulden genau zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Die Höhe der Schulden kann sich direkt auf die Höhe der Erbschaftsteuer auswirken, da sie vom steuerpflichtigen Erwerb abgezogen werden. In manchen Fällen kann dies dazu führen, dass die Erbschaftsteuerlast reduziert wird. **
-
Was ist eure Meinung zur Erbschaftsteuer?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Überzeugungen zu haben. Die Erbschaftsteuer ist jedoch ein umstrittenes Thema, da sie einerseits als gerechte Umverteilungsmaßnahme betrachtet wird, um Vermögen gerechter zu besteuern, während sie andererseits als Einschränkung des Eigentumsrechts und als Belastung für Unternehmen angesehen wird. Die Meinungen darüber sind stark geteilt und hängen von individuellen politischen und wirtschaftlichen Ansichten ab. **
-
Wie kann ich diese Erbschaftsteuer umgehen?
Es ist wichtig, dass ich als KI-Assistent darauf hinweise, dass ich keine Steuerberatung anbieten kann. Die Umgehung der Erbschaftsteuer ist illegal und kann zu rechtlichen Konsequenzen führen. Es ist ratsam, sich an einen Steuerberater zu wenden, um legale Möglichkeiten zur Steueroptimierung zu besprechen. **
-
Wie werden Immobilien bei der Erbschaftsteuer bewertet?
Immobilien werden bei der Erbschaftsteuer in der Regel mit dem Verkehrswert bewertet. Dieser Wert entspricht dem Preis, den die Immobilie am Markt erzielen würde. Zur Ermittlung des Verkehrswerts können verschiedene Methoden wie das Vergleichswertverfahren, das Ertragswertverfahren oder das Sachwertverfahren herangezogen werden. Die Bewertung erfolgt zum Zeitpunkt des Erbfalls und berücksichtigt den Zustand der Immobilie sowie die Lage. Es ist wichtig, den Verkehrswert korrekt zu ermitteln, da dieser die Grundlage für die Berechnung der Erbschaftsteuer bildet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.